
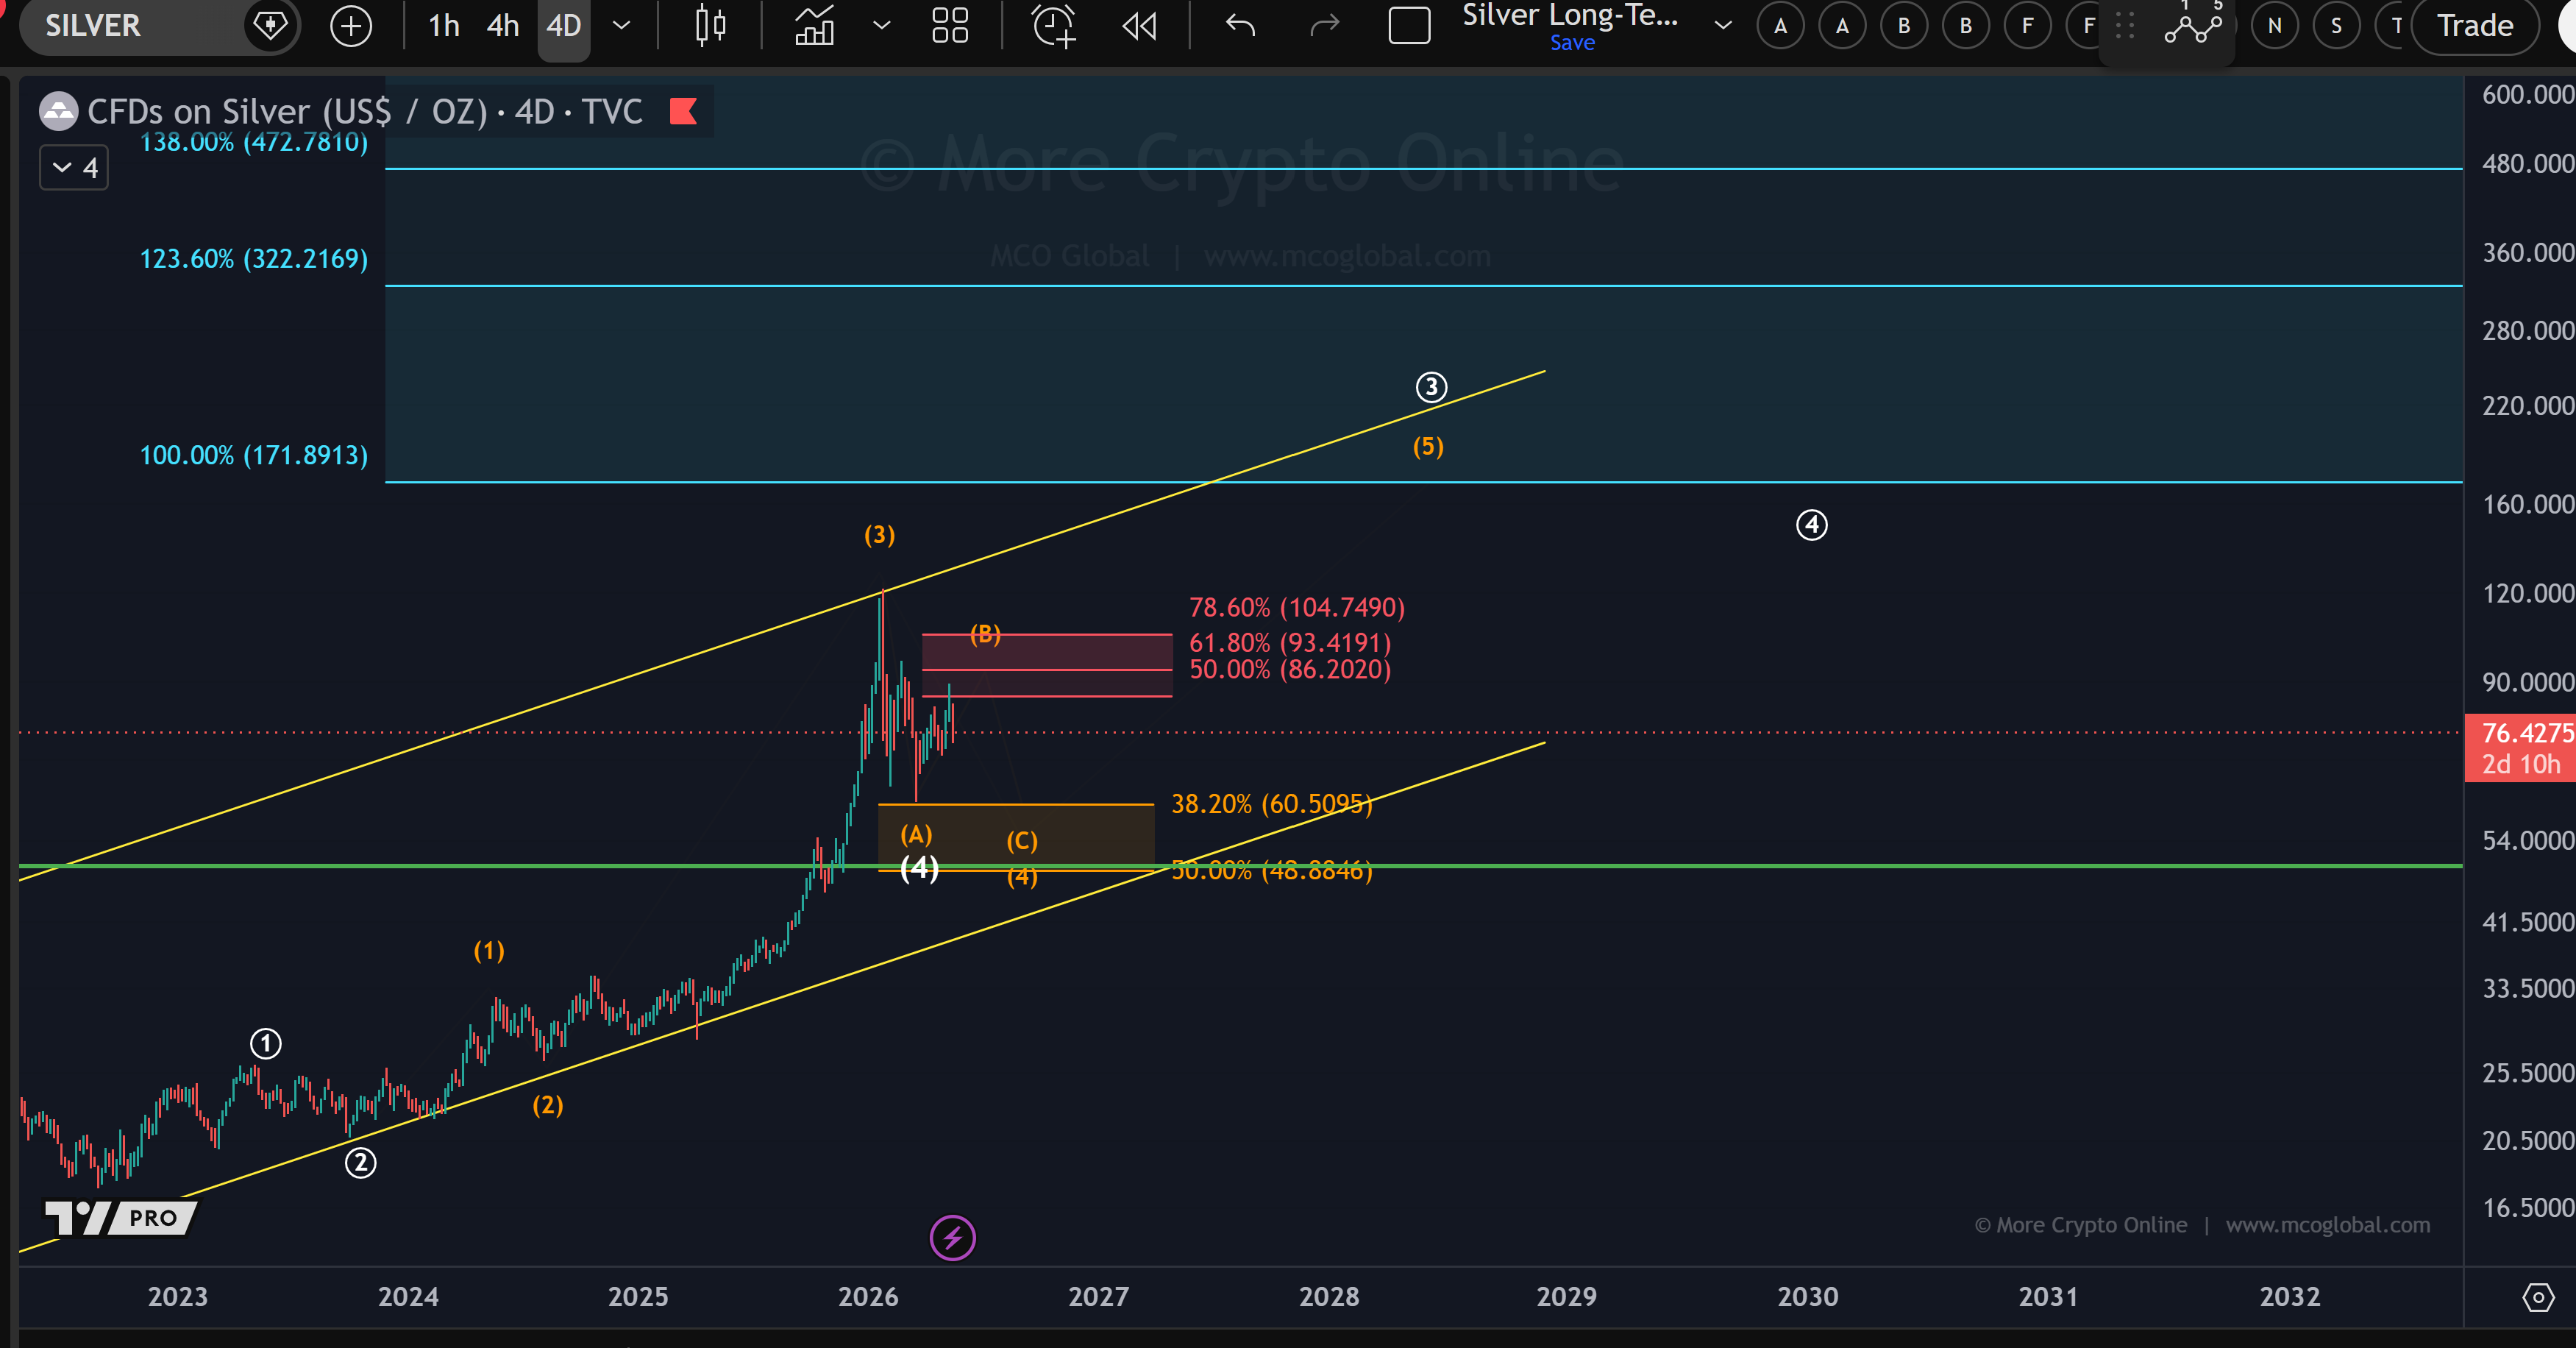
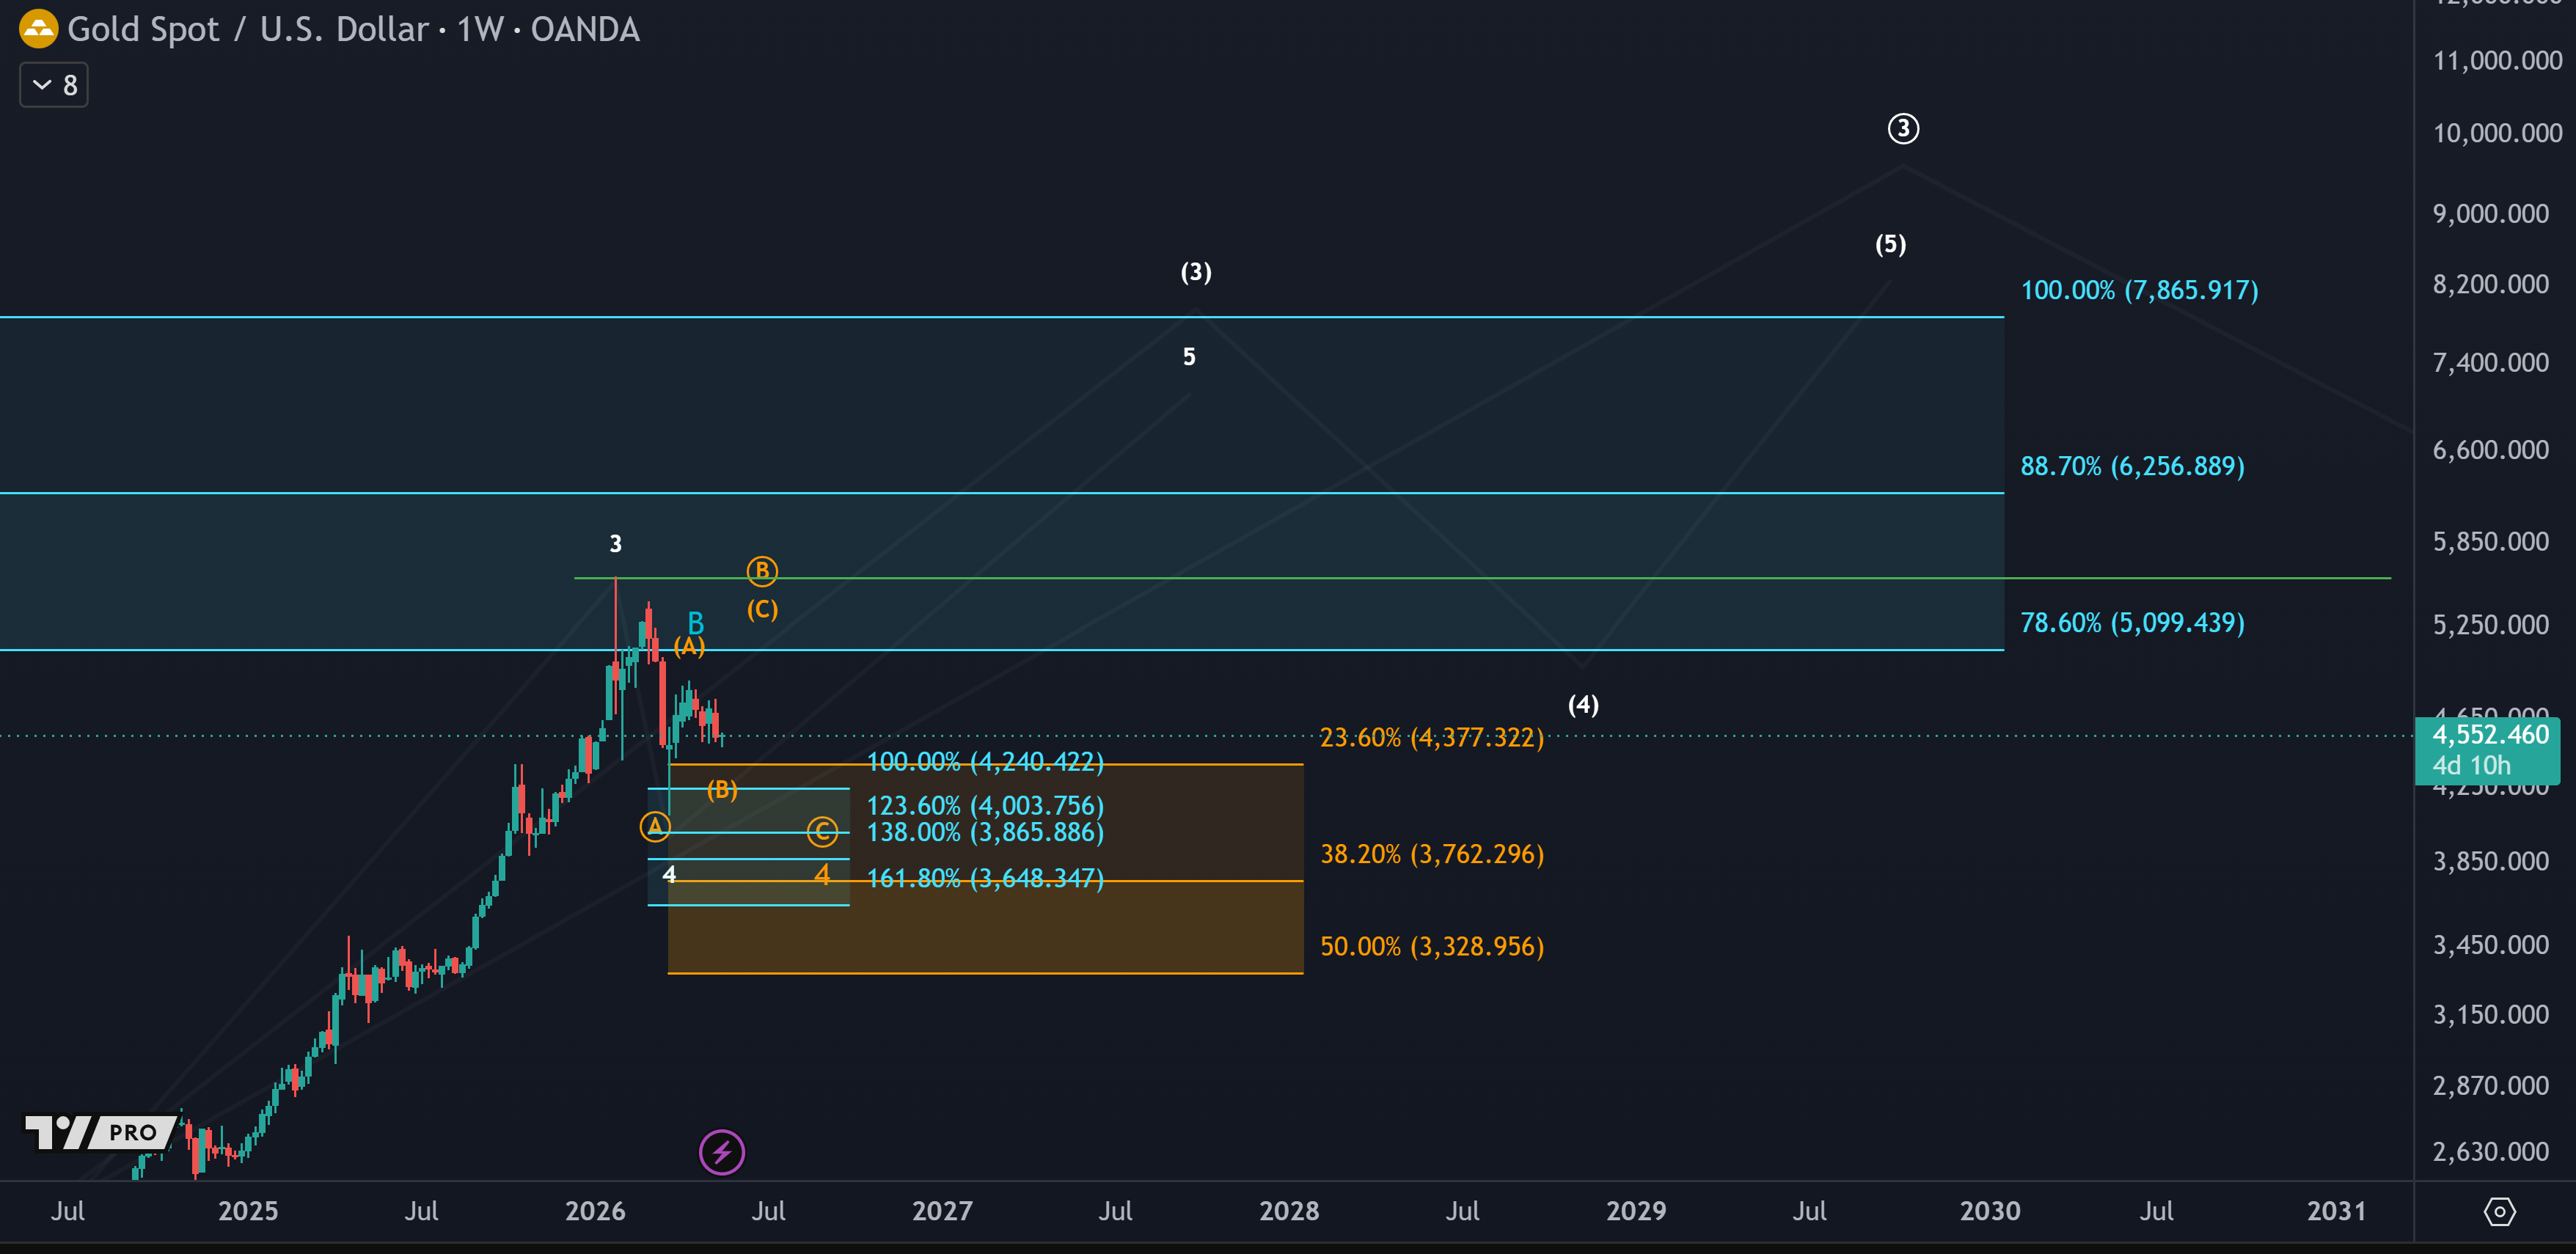
Der Iran-Spannung-hebt-Gold-Trade ist seit Wochen kaputt. Gold fiel in der letzten Woche fast 4% und erreichte das tiefste Niveau seit März. Silber hatte am Freitag bereits 7% verloren auf Positionierungs-Flush, nachdem es zuvor von den 60ern in die 89er gelaufen war. Jetzt produziert Trumps Sonntags-Ultimatum, statt eine Safe-Haven-Rallye am Montag auszulösen, ein weiteres Bein nach unten für beide. Gold-Spot bei 4.495,06 USD in der Singapur-Sitzung, Silber bei 74,06.
Der Übertragungsmechanismus läuft über Renditen, nicht über Angst. Festgefahrene Iran-Waffenstillstandsgespräche halten die Strasse von Hormuz effektiv geschlossen. Brent bleibt über 111 USD nach erneutem Anstieg auf die Sonntags-News. Höheres Öl füttert die Inflationserwartungen. Die 10-Jahres-Treasury-Rendite riss am Freitag 9 Basispunkte auf 4,55%, das Jahreshoch, und die Asien-Montagseröffnung hält die Renditen dort. Für einen Vermögenswert, der kein Einkommen produziert, steigen die Opportunitätskosten des Haltens mit jedem Basispunkt, den die Renditen steigen. Diese Mathematik schlägt den Safe-Haven-Impuls in diesem Regime.
Es gibt auch ein strukturelles Stück, das man benennen sollte. Der Silbermarkt bleibt im sechsten Jahr in Folge im Versorgungsdefizit, mit dem 2026-Defizit projiziert auf 46,3 Mio. Unzen laut Silver Institute, ein Plus von 15% gegenüber 2025. Die Zentralbank-Gold-Käufe laufen weiter auf Mehrjahres-Höchstständen. Dedollarisierung bleibt ein langsamer mahlender Rückenwind. Nichts davon stützt die Metalle an einem bestimmten Sonntag-zu-Montag-Tape, aber es setzt den Boden im Zyklus.
Für die kommende Woche zählen zwei spezifische Katalysatoren. FOMC-Minutes am Mittwoch vom letzten Powell-Meeting. Wenn drei Dissenters beim letzten Mal eine hawkischere Tendenz im Komitee signalisieren, pushen die Renditen weiter und Gold bekommt mehr Schmerzen. Wenn die Minutes dovish ausfallen, fängt Gold schnell einen Bid. Mai-CPI ist der zweite. Ein weiterer heisser Print und der Inflation-Zinsen-Kanal, der Gold gerade verletzt, wird verstärkt. Ein weicher Print und die Klemme löst sich.
Das MCO-Framework zu Edelmetallen hat sich nicht verändert. Strukturell bullisch langfristig angesichts Versorgungsdefiziten, Zentralbank-Nachfrage und Makro-Hintergrund. Kurzfristig noch in einer Korrekturphase, die weiter laufen kann. Die Iran-Wildcard schneidet in beide Richtungen, aber in diesem Regime tut sie mehr weh als sie hilft. Warte, bis die Struktur fertig ist, bevor du chase.